


Siapa yang Dituntut Kalau AI Bikin Bug Fatal?
Hai, Software Engineers!
Bayangkan skenario ini: Anda sedang membuka aplikasi mobile banking, berniat mentransfer uang untuk membayar tagihan. Tapi, karena ada “kerusakan sistem” yang tidak kasatmata, uang Anda terpotong dua kali, atau parahnya, terkirim ke rekening yang salah. Tragedi semacam ini tentu bikin panik. Dulu, jika hal ini terjadi, bank akan langsung mencari tahu programmer mana yang salah mengetik kode.
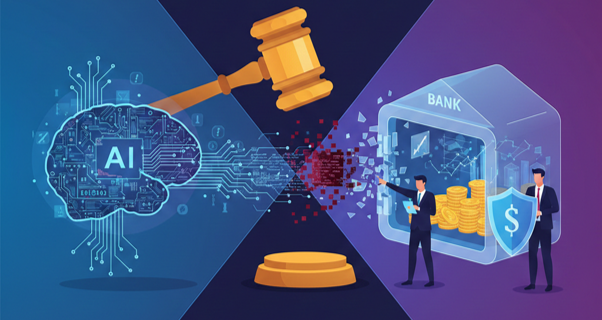
Namun, zaman sudah berubah. Saat ini, banyak perusahaan dan pembuat aplikasi menggunakan Kecerdasan Buatan (AI) seperti ChatGPT atau GitHub Copilot untuk menulis kode pemrograman secara otomatis. Nah, pertanyaannya menjadi sangat menarik: Jika sebuah bug fatal yang menghabiskan uang miliaran rupiah ternyata ditulis oleh AI, siapa yang harus diseret ke meja hijau?
Mari kita bedah sisi hukum dan etika dari software engineering modern ini dengan bahasa yang lebih sederhana.
- Mesin yang Pintar, Tapi Sering “Berkhalusinasi”
Sebelum menunjuk siapa yang salah, kita harus paham dulu bagaimana AI bekerja. AI pembuat kode tidaklah “berpikir” seperti manusia. Ia tidak tahu apa itu uang, tidak paham hukum perbankan, dan tidak mengerti betapa pentingnya keamanan transaksi. AI ini pada dasarnya hanya menebak kata atau kode apa yang secara statistik paling pas untuk ditampilkan selanjutnya.
Terkadang, tebakan mereka sangat brilian. Namun di saat lain, mereka bisa menyisipkan celah keamanan yang sangat berbahaya tanpa disadari oleh programmer. Masalahnya, kesalahan dari AI ini jarang berupa error sederhana yang mudah dilacak. Sering kali, celah ini sangat tersembunyi dan baru meledak saat sistem bank sedang sibuk-sibuknya melayani jutaan transaksi.
- Bisakah Kita Menuntut AI atau Penciptanya?
Secara naluriah, kalau AI yang bikin salah, kita pasti ingin menuntut AI tersebut atau perusahaan raksasa pembuatnya (seperti OpenAI atau Microsoft/GitHub). Tapi dalam dunia hukum, ceritanya tidak semudah itu.
Dalam sistem hukum di Indonesia maupun di dunia, AI tidak diakui sebagai subjek hukum mandiri. Artinya, Anda tidak bisa memenjarakan atau menggugat mesin ke pengadilan karena mesin tidak punya niat jahat (mens rea) dan tidak memiliki harta untuk membayar ganti rugi. AI pada dasarnya hanyalah sebuah “alat”, layaknya pisau atau kalkulator.
Lalu, bagaimana dengan perusahaan pembuat AI-nya? Ternyata, para raksasa teknologi ini sudah membentengi diri mereka dengan sangat cerdas melalui Terms of Service (Syarat dan Ketentuan) yang sering kita centang tanpa membacanya. Di dalam dokumen tersebut, mereka menegaskan bahwa kode yang dihasilkan oleh AI hanyalah “saran”. Mereka memberikan AI dengan status “As-Is” alias apa adanya, tanpa jaminan bebas dari error. Jika programmer bank memutuskan untuk menggunakan “saran” kode tersebut, maka seluruh tanggung jawab dan risiko langsung berpindah ke pundak bank dan programmer itu sendiri. Pembuat AI sepenuhnya lepas tangan.
- Beban Berada di Pundak Bank: “Tanggung Jawab Mutlak”
Jika AI dan pembuatnya kebal hukum, maka sasaran selanjutnya adalah pihak Bank atau perusahaan teknologi yang merilis aplikasi tersebut.
Saat ini, tren hukum mulai bergeser dari sekadar mencari siapa individu yang salah, menjadi beban tanggung jawab korporasi (vicarious liability). Di Indonesia, hukum perdata kita dan Undang-Undang ITE menganut prinsip perlindungan konsumen yang sangat kuat. Bank bertindak sebagai “Penyelenggara Sistem Elektronik” (PSE). Dalam kacamata hukum (terutama prinsip Strict Liability atau tanggung jawab mutlak), bank tidak bisa sekadar mengelak dan berkata, “Maaf, itu mesin AI kami yang error.”
Konsumen yang merugi tidak perlu pusing mencari tahu baris kode mana yang rusak. Selama terbukti uang nasabah hilang akibat sistem bank, bank wajib memberikan ganti rugi secara penuh. Jadi, pihak yang akan paling babak belur secara finansial akibat bug AI adalah perusahaan itu sendiri.
- OJK Tidak Terima Alasan “Mesin Error”
Otoritas Jasa Keuangan (OJK) juga sangat ketat mengenai hal ini. OJK menyadari bahwa AI memang bisa mempercepat pekerjaan, tapi mereka tidak mau inovasi ini mengorbankan keamanan uang masyarakat.
Aturan OJK mewajibkan bank untuk punya sistem Disaster Recovery (pemulihan bencana) yang tangguh. Terlebih lagi, OJK punya pedoman tata kelola AI yang mewajibkan adanya prinsip Human-in-the-Loop. Artinya, tidak boleh ada satupun kode AI yang langsung meluncur ke aplikasi nasabah tanpa diperiksa, diaudit, dan disetujui secara manual oleh manusia (dalam hal ini, programmer senior). Jika bank ketahuan membiarkan AI berjalan otomatis tanpa pengawasan manusia, mereka bukan sekadar lalai, tapi melanggar aturan berat perbankan.
- Nasib Programmer: Jangan Asal “Copy-Paste”
Bagaimana nasib programmer di era AI ini? Hadirnya AI memang membuat banyak orang lebih mudah belajar dan membuat perangkat lunak (coding), namun di saat yang sama, hal ini justru menaikkan standar tanggung jawab profesional seorang programmer.
Seorang software engineer profesional tidak boleh lagi sekadar menjadi “tukang ketik”, melainkan harus berevolusi menjadi “editor” dan “auditor”. Kode etik profesi global melarang keras seorang programmer menyetujui kode (termasuk kode dari AI) jika ia tidak paham betul logika di baliknya. Mengambil hasil kerja AI secara mentah-mentah (copy-paste) tanpa melakukan pengujian keamanan adalah sebuah bentuk kelalaian fatal.
- Jaring Pengaman Terakhir: Asuransi yang Makin Cerewet
Lalu, bagaimana perusahaan melindungi diri dari risiko kebangkrutan karena bug AI? Jawabannya adalah Asuransi Tanggung Jawab Profesi.
Namun, seiring dengan makin berbahayanya ancaman AI, perusahaan asuransi di Indonesia kini mulai mengakhiri kebijakan silent AI coverage (perlindungan AI yang sifatnya tersirat). Sebelum memberikan perlindungan asuransi, mereka akan melakukan audit yang sangat cerewet. Perusahaan asuransi akan bertanya: “Apakah Anda menggunakan AI? Apakah kode AI Anda diawasi oleh manusia? Di mana log catatan pemeriksaannya?” Jika bank atau perusahaan IT tidak bisa membuktikan bahwa mereka mengawasi AI mereka dengan ketat, asuransi bisa menolak memberikan klaim ganti rugi.
Ketika sebuah bug fatal dari kode AI melumpuhkan sistem finansial, kita tidak bisa memenjarakan algoritma atau menuntut raksasa pembuat AI-nya. Beban hukum, etika, dan finansial pada akhirnya jatuh sepenuhnya ke tangan perusahaan perbankan dan tim manusia di baliknya.
AI adalah asisten yang sangat brilian, namun ia bukanlah “kambing hitam” yang bisa disalahkan di mata hukum. Di era mesin pintar ini, pengawasan manusia, etika profesionalisme, dan kehati-hatian (Human-in-the-Loop) justru menjadi hal yang jauh lebih penting dari sebelumnya. Kita boleh bekerja dengan cepat menggunakan AI, namun soal keamanan uang nasabah, kendali penuh harus tetap berada di tangan manusia.
References
https://echoglobal.tech/ai-for-coding/
https://jellyfish.co/library/ai-in-software-development/responsibility-of-developers-generative-ai/
https://medium.com/@BuildShift/whos-liable-when-ai-goes-rogue-2d19987a94bc
https://cacm.acm.org/news/who-is-liable-when-ai-goes-wrong/
https://www.riskinfo.ai/post/who-is-responsible-when-ai-makes-a-mistake
https://lens.monash.edu/so-sue-me-wholl-be-held-liable-when-ai-makes-mistakes/
https://lawandmore.eu/blog/ai-in-practice-who-is-liable-for-errors-made-by-artificial-intelligence/
https://www.youtube.com/watch?v=Xma87Vp4n8Y
Comments :