


Blockchain Itu Sebenarnya Apa? Mengapa Dunia Keuangan Tertarik Menggunakannya?
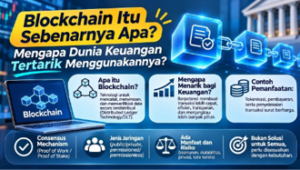
Mendengar kata blockchain, banyak orang langsung memikirkan Bitcoin atau aset kripto. Hubungan tersebut memang ada, tetapi blockchain bukanlah Bitcoin. Bitcoin merupakan salah satu penggunaan teknologi blockchain. Blockchain sendiri merupakan cara untuk mencatat, menyimpan, dan memverifikasi data melalui jaringan komputer. International Monetary Fund atau IMF menjelaskan blockchain sebagai salah satu jenis Distributed Ledger Technology atau DLT. Teknologi ini memungkinkan catatan aktivitas yang terurut dan diamankan secara kriptografis didistribusikan kepada jaringan peserta (IMF, 2025).
Cara sederhana memahami blockchain adalah membayangkan sebuah buku besar atau ledger. Dalam sistem keuangan, ledger digunakan untuk mencatat siapa memiliki apa dan bagaimana kepemilikan tersebut berubah ketika transaksi dilakukan. IMF mencatat bahwa sistem keuangan pada dasarnya sangat bergantung pada ledger untuk mencatat aset dan transaksi (International Finance Corporation, 2017). Dalam sistem tradisional, sebuah ledger biasanya dikelola oleh pihak tertentu. Bank, misalnya, memiliki sistem pencatatan yang menunjukkan saldo dan transaksi nasabahnya.
Distributed ledger menggunakan pendekatan berbeda. Salinan atau akses terhadap catatan dapat didistribusikan kepada sejumlah peserta dalam jaringan, sedangkan aturan teknologi menentukan bagaimana pembaruan terhadap catatan tersebut disepakati.
Blockchain merupakan salah satu bentuk DLT yang mengorganisasi data ke dalam blok. Setiap blok berisi data yang telah diverifikasi dan divalidasi, kemudian dihubungkan dengan blok berikutnya sehingga membentuk rangkaian data (IMF, 2025).
Dari sinilah istilah blockchain, atau rantai blok, berasal.
Siapa yang Memastikan Datanya Benar?
Jika tidak ada satu pihak yang memegang seluruh kendali, jaringan membutuhkan mekanisme untuk menyepakati catatan mana yang benar.
Blockchain menggunakan mekanisme yang disebut consensus mechanism. Mekanisme ini memungkinkan peserta jaringan mencapai kesepakatan mengenai data yang dianggap valid.
Jenis mekanismenya dapat berbeda pada setiap blockchain. Dua istilah yang cukup dikenal adalah Proof of Work dan Proof of Stake. Keduanya menggunakan pendekatan yang berbeda untuk menentukan bagaimana transaksi divalidasi dan catatan diperbarui (IMF, 2025).
Blockchain juga tidak selalu terbuka untuk semua orang. IMF membedakan jaringan yang bersifat public atau private serta permissioned atau permissionless. Pada jaringan permissioned, hanya pihak yang mendapatkan izin tertentu yang dapat melakukan aktivitas tertentu pada ledger (IMF, 2025).
Karena itu, blockchain yang digunakan untuk kebutuhan lembaga keuangan tidak harus memiliki struktur yang sama dengan blockchain Bitcoin.
Mengapa Dunia Keuangan Tertarik?
Alasannya berkaitan dengan sifat industri keuangan itu sendiri.
Perbankan dan pasar modal melibatkan banyak pencatatan. Ketika uang atau aset berpindah, berbagai pihak perlu memastikan siapa pemilik sebelumnya, siapa pemilik baru, kapan transaksi dilakukan, dan apakah transaksi tersebut sudah diselesaikan.
IMF mencatat bahwa eksperimen DLT pada pembayaran dan penyelesaian transaksi efek menunjukkan potensi menuju penyelesaian transaksi secara real-time, struktur yang lebih sederhana, operasi yang lebih berkelanjutan, dan jangkauan yang lebih luas. Namun, implementasinya juga harus mempertimbangkan kapasitas operasional, ketahanan sistem, likuiditas, finalitas transaksi, dan privasi (IMF, 2020).
Artinya, blockchain menarik bukan hanya karena dapat mencatat transaksi, tetapi karena teknologi ini membuka kemungkinan perubahan cara beberapa pihak berbagi dan memperbarui catatan transaksi.
Bagaimana dengan Tokenisasi?
Salah satu penggunaan blockchain yang banyak dibicarakan dalam keuangan adalah tokenisasi.
Tokenisasi memungkinkan hak atas suatu aset direpresentasikan dalam bentuk token digital. Aset yang direpresentasikan dapat memiliki bentuk dan karakteristik yang berbeda sesuai dengan sistem dan regulasi yang digunakan.
IMF menjelaskan bahwa tokenisasi dan fractionalization berpotensi memungkinkan kepemilikan sebagian dari aset yang sebelumnya sulit dibeli secara utuh. Pendekatan tersebut juga berpotensi memperluas kelompok pemilik dan meningkatkan likuiditas pada jenis pasar tertentu (IMF, 2025).
Teknologi distributed ledger juga telah diuji untuk pembayaran dan penyelesaian transaksi surat berharga. Hal ini membuat bank sentral, regulator, dan lembaga keuangan terus mempelajari kemungkinan penerapannya.
Apakah Blockchain Selalu Lebih Baik?
Tidak.
Blockchain bukan solusi otomatis untuk semua persoalan keuangan.
Bank for International Settlements menunjukkan bahwa desain ledger selalu melibatkan pertimbangan antara keamanan, skalabilitas, dan desentralisasi. Dalam kondisi tertentu, sistem ledger yang terpusat justru dapat menjadi pilihan yang lebih efisien (Auer, Monnet, & Shin, 2023).
IMF juga menekankan berbagai risiko yang harus diperhatikan, seperti ketahanan operasional, tata kelola, privasi, integritas pasar, serta kemampuan sistem blockchain menangani aktivitas dalam skala besar (IMF, 2020; IMF, 2025).
Karena itu, pertanyaan yang tepat bukan “Apakah blockchain akan menggantikan bank?”
Pertanyaan yang lebih relevan adalah, “Pada proses keuangan mana blockchain dapat memberikan manfaat dibandingkan teknologi yang sudah digunakan?”
Blockchain pada dasarnya adalah teknologi pencatatan. Hal yang membuatnya berbeda adalah bagaimana catatan tersebut disimpan, dibagikan, diverifikasi, dan disepakati oleh peserta jaringan.
Bitcoin membuat istilah blockchain dikenal masyarakat. Namun, ketertarikan dunia keuangan terhadap teknologi ini jauh lebih luas daripada aset kripto.
Bagi industri keuangan yang setiap hari memindahkan uang, aset, dan informasi, kemampuan untuk mencatat dan menyelesaikan transaksi dengan cara baru merupakan alasan mengapa blockchain terus dipelajari.
Bibliography
Auer, R., Monnet, C., & Shin, H. S. (2023). Distributed ledgers and the governance of money. Bank for International Settlements Working Papers. https://www.bis.org/publ/work924.pdf
International Finance Corporation. (2017). Blockchain: Opportunities for private enterprises in emerging markets. World Bank Group. https://www.ifc.org/content/dam/ifc/doc/mgrt/em-compass-note-40-blockchain.pdf
International Monetary Fund. (2020). Distributed ledger technology: Experiments in payments and settlements. IMF Fintech Notes. https://www.imf.org/en/Publications/fintech-notes/Issues/2020/06/01/Distributed-Ledger-Technology-Experiments-in-Payments-and-Settlements-49251
International Monetary Fund. (2025). Blockchain consensus mechanisms: A primer for supervisors, 2025 update. IMF Working Papers. https://www.imf.org/en/Publications/WP/Issues/2025/09/05/Blockchain-Consensus-Mechanisms-A-Primer-for-Supervisors-2025-Update-570041
International Monetary Fund. (2025). Digital public infrastructure and development. International Monetary Fund.
Comments :