


Paylater vs Kartu Kredit: Sama-Sama Bayar Nanti, Apa Bedanya?
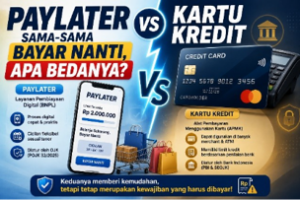
Membeli barang sekarang dan membayarnya kemudian bukan konsep baru. Kartu kredit telah lama menawarkan mekanisme tersebut. Namun, perkembangan layanan keuangan digital membuat konsumen kini mengenal pilihan lain, yaitu Buy Now Pay Later atau BNPL, yang lebih populer disebut paylater. Dari sisi pengguna, keduanya memang terlihat mirip. Barang dapat dibeli sekarang, sementara pembayarannya dilakukan kemudian. Namun, paylater dan kartu kredit merupakan produk yang memiliki mekanisme dan regulasi yang berbeda.
Kartu Kredit Adalah Alat Pembayaran
Bank Indonesia mendefinisikan kartu kredit sebagai Alat Pembayaran Menggunakan Kartu atau APMK yang dapat digunakan untuk membayar kewajiban dari kegiatan ekonomi, termasuk pembelanjaan dan penarikan tunai. Dalam transaksi tersebut, kewajiban pembayaran pemegang kartu terlebih dahulu dipenuhi oleh acquirer atau penerbit. Pemegang kartu kemudian membayar kewajibannya pada waktu yang telah disepakati, baik sekaligus maupun secara angsuran (Bank Indonesia, 2018).
Karena berfungsi sebagai alat pembayaran, kartu kredit dapat digunakan pada merchant yang menerima jaringan kartu tersebut. Pemegang kartu memiliki batas kredit tertentu yang dapat digunakan untuk melakukan transaksi sesuai dengan ketentuan penerbit. Penerbit kartu kredit juga diwajibkan menerapkan prinsip kehati-hatian dan perlindungan konsumen. Ketentuannya mencakup informasi mengenai bunga, biaya, denda, tagihan, hingga manajemen risiko dalam pemberian fasilitas kartu kredit (Bank Indonesia, 2022).
Paylater Adalah Pembiayaan Digital
Paylater memiliki pendekatan yang berbeda. Otoritas Jasa Keuangan mengatur BNPL sebagai layanan pembiayaan digital. Melalui layanan tersebut, konsumen memperoleh pembiayaan untuk melakukan transaksi, kemudian membayar kewajibannya sesuai jadwal yang telah disepakati (Otoritas Jasa Keuangan, 2025). Pada 2025, OJK menerbitkan POJK Nomor 32 Tahun 2025 yang secara khusus mengatur penyelenggaraan BNPL. Aturan tersebut kemudian diperkuat dengan ketentuan pelaksanaan pada 2026 yang mengatur antara lain persetujuan penyelenggaraan, analisis kelayakan, credit scoring, pengelolaan data, keterbukaan informasi, penagihan, dan perlindungan konsumen (Otoritas Jasa Keuangan, 2026). Dengan demikian, paylater sebaiknya tidak dipahami hanya sebagai “kartu kredit tanpa kartu”. Paylater merupakan bentuk pembiayaan digital dengan karakteristik dan ketentuan tersendiri.
Mengapa Paylater Terasa Lebih Sederhana?
Perbedaan yang mudah terlihat terdapat pada pengalaman pengguna. Kartu kredit secara tradisional diterbitkan sebagai instrumen pembayaran berbasis kartu, walaupun regulasi BI kini juga mengakui bentuk lain yang memiliki karakteristik, fitur, atau model bisnis yang sama dengan kartu kredit (Bank Indonesia, 2021). Paylater sejak awal lebih dekat dengan proses digital. Fasilitas tersebut biasanya tersedia melalui aplikasi atau platform digital, sehingga proses pengajuan, persetujuan, penggunaan limit, dan pembayaran dapat dilakukan melalui sistem elektronik. Kemudahan tersebut tetap disertai proses penilaian kelayakan. Aturan OJK mengenai BNPL mewajibkan perusahaan pembiayaan melakukan analisis kelayakan dan credit scoring terhadap calon debitur atau debitur. Ketentuan tersebut juga mengatur aspek usia dan penghasilan dalam proses pemberian pembiayaan (Otoritas Jasa Keuangan, 2026).
Keduanya Tetap Merupakan Kewajiban yang Harus Dibayar
Hal yang tidak boleh dilupakan adalah transaksi dengan kartu kredit maupun paylater tetap menimbulkan kewajiban pembayaran. Bank Indonesia mengingatkan pengguna kartu kredit untuk memperhatikan kemampuan pembayaran, memantau pengeluaran, dan membayar tagihan tepat waktu karena penggunaan yang tidak terkendali dapat menyebabkan utang yang sulit dilunasi (Bank Indonesia, 2018).
Prinsip serupa berlaku pada paylater. OJK memasukkan analisis kelayakan, credit scoring, keterbukaan informasi, dan mekanisme penagihan sebagai bagian dari pengaturan BNPL. Artinya, layanan paylater bukan sekadar fitur pembayaran di aplikasi, tetapi merupakan fasilitas pembiayaan yang menimbulkan kewajiban bagi pengguna (Otoritas Jasa Keuangan, 2026). Skala penggunaannya juga terus berkembang. Berdasarkan data Sistem Layanan Informasi Keuangan atau SLIK, OJK mencatat pembiayaan BNPL oleh perusahaan pembiayaan mencapai Rp13,40 triliun pada Juni 2026, tumbuh 57,02 persen dibandingkan periode yang sama tahun sebelumnya (Otoritas Jasa Keuangan, 2026).
Cara paling sederhana untuk membedakannya adalah melihat fungsi dasarnya. Kartu kredit merupakan alat pembayaran yang memberikan fasilitas kredit melalui penerbit kartu. Paylater merupakan layanan pembiayaan digital yang memungkinkan konsumen memperoleh barang atau jasa sekarang dan memenuhi kewajiban pembayarannya kemudian.Keduanya menawarkan kenyamanan karena pembayaran tidak harus diselesaikan seluruhnya pada saat transaksi. Namun, kenyamanan tersebut bukan berarti barang dibeli tanpa menggunakan utang atau pembiayaan.
Karena itu, pertanyaan terpenting sebelum menggunakan kartu kredit maupun paylater sebenarnya bukan hanya “berapa limit yang tersedia?”, tetapi juga “apakah saya mampu membayar tagihannya ketika jatuh tempo?”
Bibliography
Bank Indonesia. (2018). Apa itu Kartu Kredit? Bank Indonesia. https://www.bi.go.id/id/edukasi/Pages/Apa-itu-Kartu-Kredit.aspx
Bank Indonesia. (2021). Peraturan Bank Indonesia Nomor 23/6/PBI/2021 tentang Penyedia Jasa Sistem Pembayaran. Bank Indonesia. https://www.bi.go.id/id/publikasi/peraturan/Pages/PBI_230621.aspx
Bank Indonesia. (2022). Peraturan Anggota Dewan Gubernur Nomor 24/7/PADG/2022 tentang Penyelenggaraan Sistem Pembayaran oleh Penyedia Jasa Pembayaran dan Penyelenggara Infrastruktur Sistem Pembayaran. Bank Indonesia. https://www.bi.go.id/id/publikasi/peraturan/Pages/PADG_240722.aspx
Otoritas Jasa Keuangan. (2025). OJK Terbitkan Aturan Penyelenggaraan Buy Now Pay Later. Otoritas Jasa Keuangan. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/OJK-Terbitkan-Aturan-Penyelenggaraan-Buy-Now-Pay-Later.aspx
Otoritas Jasa Keuangan. (2026). Penyelenggaraan Beli Sekarang Bayar Nanti (Buy Now Pay Later) bagi Perusahaan Pembiayaan dan Perusahaan Pembiayaan Syariah. Otoritas Jasa Keuangan. https://ojk.go.id/id/regulasi/Pages/PADK-2-Tahun-2026-Penyelenggaraan-BNPL-Bagi-Perusahaan-Pembiayaan-dan-Perusahaan-Pembiayaan-Syariah.aspx
Otoritas Jasa Keuangan. (2026). Siaran Pers: Stabilitas Sektor Jasa Keuangan Terjaga Mendukung Pengembangan dan Penguatan Sektor Keuangan. Otoritas Jasa Keuangan. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/RDKB-Juli-2026.aspx
Comments :