


QRIS vs Transfer Bank: Sama-Sama Memindahkan Uang, tetapi Apa Bedanya?
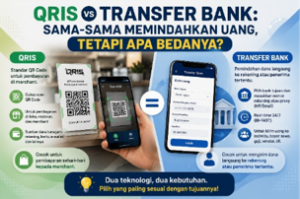
Membayar makan dengan memindai QRIS dan mengirim uang melalui transfer bank terlihat seperti dua kegiatan yang hampir sama. Keduanya membuat uang berpindah secara digital dari satu pihak ke pihak lain tanpa menggunakan uang tunai. Namun, di balik proses yang terlihat sederhana tersebut, QRIS dan transfer bank sebenarnya memiliki fungsi dan cara kerja yang berbeda.
QRIS Bukan Sekadar QR Code
QRIS atau Quick Response Code Indonesian Standard adalah standar nasional QR Code untuk pembayaran yang ditetapkan oleh Bank Indonesia. QRIS dikembangkan bersama industri sistem pembayaran agar berbagai aplikasi pembayaran dapat menggunakan standar QR yang sama. Artinya, konsumen tidak harus mencari QR Code yang sesuai dengan bank atau aplikasi pembayaran yang digunakannya. Satu QRIS dapat menerima pembayaran dari berbagai Penyedia Jasa Pembayaran yang mendukung QRIS (Bank Indonesia, n.d.). Dalam transaksi yang umum ditemui di toko, restoran, atau pedagang kaki lima, konsumen cukup membuka aplikasi pembayaran, memindai QRIS milik pedagang, memasukkan nominal jika diperlukan, kemudian melakukan konfirmasi pembayaran. Bank Indonesia menyebut mekanisme ini sebagai Merchant Presented Mode atau MPM. QRIS juga memiliki Customer Presented Mode atau CPM, yaitu pengguna menampilkan QR dari aplikasi untuk dipindai oleh merchant (Bank Indonesia, n.d.).
Hal yang menarik adalah sumber uang untuk transaksi QRIS tidak selalu berasal dari rekening bank. Bank Indonesia menjelaskan bahwa QRIS dapat menggunakan sumber dana berupa simpanan atau instrumen pembayaran seperti kartu debit, kartu kredit, fasilitas kredit, dan uang elektronik berbasis server. Karena itu, QRIS lebih tepat dipahami sebagai standar dan kanal pembayaran, bukan sebagai jenis rekening tertentu (Bank Indonesia, n.d.).
Lalu, Apa Bedanya dengan Transfer Bank?
Transfer bank pada dasarnya merupakan proses pemindahan dana dari rekening atau sumber dana pengirim kepada penerima. Salah satu infrastruktur yang saat ini banyak digunakan untuk transfer antarbank di Indonesia adalah BI-FAST. Infrastruktur yang dikembangkan Bank Indonesia tersebut memungkinkan transfer dana dilakukan secara real-time dan tersedia selama 24 jam sehari, tujuh hari seminggu (Bank Indonesia, 2023). Perbedaan yang paling mudah terlihat ada pada cara pengguna menentukan penerima uang. Dalam transfer bank, pengguna umumnya memilih bank tujuan dan memasukkan nomor rekening penerima. Pada BI-FAST, transfer juga dapat menggunakan proxy address, seperti nomor telepon seluler atau alamat email yang telah didaftarkan, sebagai alternatif nomor rekening (Bank Indonesia, n.d.).
Sementara itu, pada pembayaran QRIS di merchant, identitas tujuan pembayaran sudah terkandung dalam QR Code yang ditampilkan oleh merchant. Pengguna cukup memindainya melalui aplikasi yang mendukung QRIS. Cara ini mengurangi kebutuhan konsumen untuk mengetik nomor rekening ketika melakukan pembayaran kepada pedagang.
Jadi, Kapan Menggunakan QRIS dan Kapan Transfer Bank?
Untuk transaksi sehari-hari di merchant, QRIS menawarkan proses yang sederhana. Konsumen cukup memindai QR, memeriksa nama merchant dan nominal pembayaran, kemudian mengonfirmasi transaksi. Model QRIS MPM statis bahkan dirancang agar dapat digunakan oleh usaha mikro dan kecil karena merchant cukup menyediakan stiker atau hasil cetak QRIS (Bank Indonesia, n.d.).
Transfer bank lebih sesuai ketika tujuan utama pengguna memang mengirim dana langsung kepada individu atau rekening tertentu. Misalnya, seseorang ingin mengirim uang kepada anggota keluarga, membayar uang sewa kepada pemilik rumah, atau memindahkan dana ke rekening lain. BI-FAST juga mendukung kebutuhan transfer yang lebih luas, termasuk transfer individual dan transfer kolektif untuk kebutuhan seperti pembayaran gaji, pembayaran kepada vendor, dan distribusi dividen (Bank Indonesia, n.d.).
Namun, batas antara keduanya kini semakin tipis. Perkembangan QRIS tidak lagi terbatas pada pembayaran kepada merchant. Bank Indonesia telah memperluas QRIS untuk mendukung transaksi tarik tunai, transfer, dan setor tunai. Perkembangan ini menunjukkan bahwa teknologi pembayaran digital terus bergerak menuju layanan yang semakin terintegrasi (Bank Indonesia, 2025).
Dua Teknologi, Dua Kebutuhan
QRIS dan transfer bank memang sama-sama dapat membuat uang berpindah secara digital, tetapi keduanya tidak sepenuhnya sama. QRIS pada awalnya sangat dekat dengan kebutuhan pembayaran, terutama pembayaran kepada merchant melalui pemindaian QR Code. Transfer bank lebih dekat dengan kebutuhan mengirim dana secara langsung kepada rekening atau penerima tertentu.
Bagi pengguna, perbedaannya justru semakin tidak terasa karena seluruh proses dapat dilakukan melalui smartphone dalam waktu singkat. Di balik kemudahan tersebut terdapat infrastruktur sistem pembayaran yang berbeda. QRIS menyediakan standar nasional untuk pembayaran berbasis QR Code, sedangkan layanan seperti BI-FAST menyediakan infrastruktur transfer dana yang dapat berjalan secara real-time dan 24/7 (Bank Indonesia, 2023).
Jadi, ketika Anda memindai QRIS di kedai kopi dan ketika Anda mentransfer uang ke rekening teman, hasil akhirnya mungkin sama, yaitu saldo Anda berkurang dan dana diterima pihak lain. Namun, teknologi, tujuan transaksi, dan jalur pembayaran yang bekerja di belakangnya tidak sepenuhnya sama.
Bibliography
Bank Indonesia. (n.d.). Quick Response Code Indonesian Standard (QRIS). Bank Indonesia. https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/ritel/kanal-layanan/qris/default.aspx
Bank Indonesia. (n.d.). Infrastruktur sistem pembayaran ritel. Bank Indonesia. https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/ritel/infrastruktur/default.aspx
Bank Indonesia. (2023). Peraturan Anggota Dewan Gubernur Nomor 17 Tahun 2023 tentang Penyelenggaraan Bank Indonesia-Fast Payment. Bank Indonesia. https://www.bi.go.id/id/publikasi/peraturan/Pages/PADG_172023.aspx
Bank Indonesia. (2025). Peraturan Anggota Dewan Gubernur Nomor 3 Tahun 2025 tentang Perubahan Ketiga atas Peraturan Anggota Dewan Gubernur Nomor 21/18/PADG/2019 tentang Implementasi Standar Nasional Quick Response Code untuk Pembayaran. Bank Indonesia. https://www.bi.go.id/id/publikasi/peraturan/Pages/PADG_032025.aspx
Comments :