


CBDC dan Rupiah Digital: Apakah Sama dengan Uang di Mobile Banking?
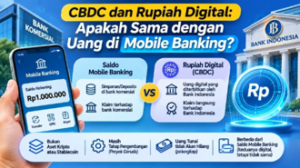
Ketika membuka mobile banking dan melihat saldo Rp1.000.000, uang tersebut sudah berbentuk digital. Kita dapat mengirimkannya tanpa menyentuh uang tunai, enggunakannya untuk membayar QRIS, atau memindahkannya ke rekening lain. Jika uang dalam rekening bank sudah digital, mengapa Bank Indonesia masih mengembangkan Rupiah Digital? Jawabannya adalah karena Rupiah Digital dan saldo mobile banking merupakan dua bentuk uang digital yang berbeda dari sisi penerbit dan hubungan hukumnya.
Apa Itu CBDC?
Central Bank Digital Currency atau CBDC adalah bentuk digital dari uang bank sentral. Bank for International Settlements atau BIS menjelaskan bahwa salah satu karakteristik utama CBDC adalah kewajiban atau klaim langsung terhadap bank sentral. Karakteristik tersebut membuat CBDC berbeda dari deposito bank komersial yang merupakan klaim nasabah terhadap bank tempat rekeningnya disimpan (Bank for International Settlements, 2021). Dalam konteks Indonesia, CBDC yang sedang dieksplorasi Bank Indonesia disebut Rupiah Digital. Bank Indonesia menyatakan bahwa Rupiah Digital akan diterbitkan hanya oleh Bank Indonesia, sama seperti uang kertas dan uang logam Rupiah yang diterbitkan oleh bank sentral (Bank Indonesia, 2022).
Bukankah Saldo Mobile Banking Juga Rupiah Digital?
Saldo mobile banking memang ditampilkan secara digital, tetapi bukan Rupiah Digital dalam pengertian CBDC. Mobile banking merupakan kanal untuk mengakses rekening bank. Ketika aplikasi menunjukkan saldo Rp1.000.000, dana tersebut pada dasarnya merupakan simpanan atau klaim nasabah terhadap bank komersial yang mengelola rekening tersebut. BIS menjelaskan bahwa deposito bank merupakan kewajiban bank komersial kepada deposan. Sebaliknya, uang tunai dan CBDC merupakan klaim langsung terhadap bank sentral (Bank for International Settlements, 2021). Bank Indonesia juga menjelaskan perbedaan yang sama. Rupiah Digital akan menjadi kewajiban langsung Bank Indonesia, sedangkan uang yang berada dalam rekening, uang elektronik, atau instrumen pembayaran lain melibatkan kewajiban bank komersial atau Penyedia Jasa Pembayaran terkait (Bank Indonesia, 2022). Jadi, meskipun sama-sama muncul sebagai angka pada layar, pihak yang berada di belakang angka tersebut berbeda.
Bayangkan dengan Uang Tunai
Cara paling mudah memahaminya adalah membandingkan dengan uang kertas. Ketika seseorang memegang uang kertas Rp100.000, uang tersebut diterbitkan oleh Bank Indonesia. Jika konsep Rupiah Digital diterapkan untuk masyarakat, prinsip dasarnya adalah menghadirkan bentuk digital dari uang bank sentral tersebut. Sementara itu, Rp100.000 di rekening bank merupakan kewajiban bank komersial kepada pemilik rekening. Karena itu, Rupiah Digital tidak sekadar berarti “Rupiah yang tampil secara elektronik”. Perbedaannya terletak pada siapa penerbitnya dan kepada siapa pemegang uang tersebut memiliki klaim.
Apakah Rupiah Digital Sama dengan Bitcoin atau Stablecoin?
Tidak. Bank Indonesia secara eksplisit menyatakan bahwa Rupiah Digital bukan aset kripto dan bukan stablecoin. Rupiah Digital merupakan CBDC yang diterbitkan oleh Bank Indonesia dan berkedudukan sebagai Rupiah. Nilainya karena itu tidak dirancang untuk berfluktuasi terhadap Rupiah seperti harga aset kripto dapat berubah terhadap mata uang resmi (Bank Indonesia, 2025). Stablecoin juga berbeda. Stablecoin umumnya diterbitkan oleh entitas swasta dan berusaha mempertahankan nilai terhadap mata uang atau aset tertentu. CBDC diterbitkan oleh bank sentral dan merupakan bagian dari sistem moneter resmi (International Monetary Fund, 2025).
Apakah Rupiah Digital Sudah Bisa Digunakan Sekarang?
Belum untuk masyarakat umum. Bank Indonesia mengembangkan Rupiah Digital melalui Proyek Garuda. Tahap pertama eksplorasi berfokus pada wholesale Rupiah Digital atau w-Rupiah Digital untuk kebutuhan transaksi antarlembaga keuangan dan transaksi wholesale. Bank Indonesia menyelesaikan Proof of Concept tahap awal tersebut pada Desember 2024. Pengujian mencakup penerbitan, pemusnahan, transfer dana, keamanan transaksi, dan interoperabilitas dengan infrastruktur keuangan lainnya (Bank Indonesia, 2024). Dalam FAQ Proyek Garuda, Bank Indonesia menegaskan bahwa hasil uji tahap immediate state saat ini hanya dapat digunakan oleh Bank Indonesia dan pihak yang diizinkan dalam proses pengujian. Masyarakat belum dapat menggunakan hasil PoC tersebut secara langsung (Bank Indonesia, 2025). Dengan demikian, Rupiah Digital masih merupakan proyek eksplorasi dan pengembangan, bukan pengganti saldo mobile banking yang sudah digunakan masyarakat saat ini.
Apakah Uang Tunai Akan Hilang?
Bank Indonesia menyatakan bahwa Rupiah Digital dirancang sebagai pelengkap, bukan sebagai pengganti uang kertas dan uang logam. Artinya, kehadiran CBDC tidak otomatis berarti seluruh bentuk uang lain harus menghilang. Bank Indonesia merancang Rupiah Digital untuk hidup berdampingan dengan bentuk pembayaran dan uang yang sudah tersedia (Bank Indonesia, 2025). Jadi, Rupiah Digital dan saldo mobile banking memang sama-sama berbentuk digital, tetapi keduanya bukan hal yang sama. Saldo mobile banking adalah akses digital terhadap dana atau rekening pada bank komersial. Rupiah Digital akan menjadi uang digital yang diterbitkan langsung oleh Bank Indonesia. Perbedaannya mungkin tidak terlihat di layar smartphone, tetapi dari sisi sistem moneter, pihak penerbit, dan hubungan hukumnya, perbedaannya sangat besar.
Bibliography
Bank for International Settlements. (2021). Central bank digital currency: The quest for minimally invasive technology. BIS Working Papers No. 948. https://www.bis.org/publ/work948.pdf
Bank Indonesia. (2022). Proyek Garuda: Menavigasi Arsitektur Rupiah Digital. https://www.bi.go.id/id/rupiah/digital-rupiah/default.aspx
Bank Indonesia. (2024). Proof of Concept Proyek Garuda, Babak Baru Eksplorasi Rupiah Digital. https://www.bi.go.id/id/publikasi/ruang-media/news-release/Pages/sp_2627024.aspx
Bank Indonesia. (2024). Proyek Garuda: Laporan Proof of Concept Wholesale Rupiah Digital Cash Ledger. https://www.bi.go.id/id/rupiah/digital-rupiah/Documents/Laporan_POC_Proyek_Garuda_ID.pdf
International Monetary Fund. (2025). Understanding Stablecoins. https://www.elibrary.imf.org/view/journals/087/2025/009/article-A001-en.xml
Comments :