


Bukan Sekadar Tap: Apa yang Terjadi di Balik Pembayaran Kartu?
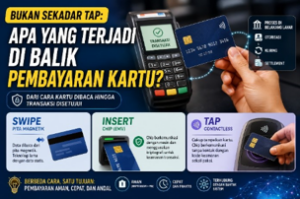
Tap, Insert, atau Swipe: Bagaimana Sebenarnya Kartu Debit dan Kredit Memproses Pembayaran?
Saat membayar di kasir dengan kartu debit atau kredit, kita mungkin pernah diminta untuk memasukkan kartu ke mesin EDC, menggeseknya, atau cukup menempelkannya. Ketiga cara tersebut sama-sama dapat digunakan untuk memulai pembayaran dengan kartu, tetapi teknologi yang digunakan untuk membaca dan mengirimkan data kartu berbeda (EMVCo, 2022).
Swipe: Membaca Data dari Pita Magnetik
Cara yang paling lama dikenal adalah swipe. Kartu digesekkan pada mesin Electronic Data Capture atau EDC agar mesin membaca data yang tersimpan pada magnetic stripe, yaitu pita berwarna gelap yang biasanya terdapat di bagian belakang kartu.
Teknologi magnetic stripe menyimpan informasi yang dapat dibaca ketika kartu digesekkan pada alat pembaca. Keterbatasannya adalah data tersebut relatif statis. Teknologi chip kemudian dikembangkan dengan kemampuan kriptografi yang lebih kuat untuk mengurangi risiko pemalsuan kartu (EMVCo, 2022).
Di Indonesia, penggunaan teknologi chip juga didorong oleh Bank Indonesia. BI menetapkan National Standard Indonesian Chip Card Specification atau NSICCS sebagai standar nasional teknologi chip untuk kartu ATM dan kartu debit. Implementasi tersebut ditujukan untuk meningkatkan keamanan transaksi dan mengurangi risiko fraud pada penggunaan kartu (Bank Indonesia, 2017).
Walaupun demikian, magnetic stripe belum sepenuhnya menghilang dari kartu. Ketentuan Bank Indonesia masih memungkinkan penggunaannya secara terbatas pada kartu ATM atau debit tertentu, sedangkan chip menjadi teknologi utama yang digunakan dalam pemrosesan kartu debit di Indonesia (Bank Indonesia, n.d.).
Insert: Chip Mulai Berkomunikasi dengan Mesin
Ketika kartu dimasukkan ke EDC, chip yang terlihat seperti kotak kecil berwarna keemasan akan berkomunikasi dengan terminal pembayaran. Teknologi ini dikenal luas melalui standar EMV, yaitu spesifikasi teknologi pembayaran kartu yang dikelola oleh EMVCo.
Berbeda dengan magnetic stripe, teknologi EMV Chip menggunakan kriptografi untuk menghasilkan kode keamanan unik pada setiap transaksi. Kode tersebut hanya digunakan untuk transaksi tersebut dan tidak dapat digunakan kembali. Mekanisme ini membantu penerbit kartu dan terminal pembayaran memastikan bahwa kartu yang digunakan merupakan kartu yang autentik (EMVCo, n.d.).
Di Indonesia, Bank Indonesia juga mewajibkan penggunaan PIN sebagai sarana autentikasi pada kartu ATM dan debit yang diterbitkan di Indonesia. Penggunaan chip dan PIN merupakan bagian dari upaya meningkatkan keamanan transaksi kartu (Bank Indonesia, 2011).
Tap: Tidak Perlu Memasukkan Kartu
Cara berikutnya adalah tap. Jika kartu dan mesin EDC memiliki simbol contactless, pengguna cukup mendekatkan atau menempelkan kartu pada terminal pembayaran.
EMVCo menjelaskan bahwa pembayaran contactless memungkinkan chip pada kartu berkomunikasi dengan terminal tanpa kontak fisik. Teknologi ini menggunakan komunikasi jarak dekat untuk bertukar informasi yang diperlukan dalam pemrosesan transaksi (EMVCo, n.d.).
Walaupun tidak dimasukkan ke mesin, transaksi contactless tetap menggunakan teknologi chip. Setiap transaksi menghasilkan kode keamanan sekali pakai sehingga data keamanan dari satu transaksi tidak dapat begitu saja digunakan kembali untuk transaksi berikutnya (EMVCo, n.d.).
Apa yang Terjadi Setelah Kartu Dibaca?
Baik menggunakan insert, swipe, maupun tap, transaksi tidak berhenti ketika EDC berhasil membaca kartu. Informasi transaksi masih harus melewati proses pembayaran di belakang layar.
Bank Indonesia menjelaskan bahwa pemrosesan transaksi pembayaran dapat mencakup tahap pra-transaksi, otorisasi, kliring, penyelesaian akhir atau setelmen, serta pascatransaksi. Dalam ekosistem tersebut terdapat beberapa pihak, seperti penerbit kartu, acquirer, penyelenggara switching, serta penyelenggara kliring dan penyelesaian akhir (Bank Indonesia, 2016).
Pada tahap otorisasi, sistem akan menentukan apakah transaksi dapat disetujui atau ditolak berdasarkan informasi yang diterima dan ketentuan dari penerbit kartu. Setelah transaksi disetujui, proses berikutnya memastikan kewajiban pembayaran antara pihak-pihak yang terlibat diselesaikan melalui sistem pembayaran (Bank Indonesia, 2016).
Jadi, tap, insert, dan swipe sebenarnya hanyalah cara berbeda untuk memulai komunikasi antara kartu dan mesin pembayaran. Perbedaan utamanya terletak pada teknologi yang digunakan untuk membaca data. Swipe menggunakan pita magnetik, sedangkan insert dan tap memanfaatkan teknologi chip yang memiliki mekanisme keamanan berbasis kriptografi (EMVCo, n.d.).
Ketika pembayaran selesai hanya dalam beberapa detik, sebenarnya ada proses teknologi dan komunikasi antarsistem yang jauh lebih panjang daripada sekadar menempelkan atau memasukkan kartu.
Bibliography
Bank Indonesia. (2011). Surat Edaran Bank Indonesia No. 13/22/DASP tentang implementasi teknologi chip dan penggunaan Personal Identification Number pada kartu ATM dan/atau kartu debet yang diterbitkan di Indonesia. https://www.bi.go.id/id/publikasi/peraturan/Pages/se_132211.aspx
Bank Indonesia. (2016). Peraturan Bank Indonesia No. 18/40/PBI/2016 tentang penyelenggaraan pemrosesan transaksi pembayaran. https://www.bi.go.id/id/publikasi/peraturan/Pages/pbi_184016.aspx
Bank Indonesia. (2017). Bank Indonesia menetapkan NSICCS sebagai standar nasional teknologi chip untuk kartu ATM dan/atau kartu debit. https://www.bi.go.id/id/publikasi/ruang-media/news-release/Pages/Bank-Indonesia-Menetapkan-NSICCS-sebagai-Standar-Nasional-Teknologi-Chip-untuk-Kartu-ATM-dan-atau-Kartu-Debit.aspx
Bank Indonesia. (n.d.). Instrumen sistem pembayaran ritel. https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/ritel/instrumen/default.aspx
EMVCo. (2022). What is EMV Chip? https://www.emvco.com/knowledge-hub/what-is-emv-chip/
EMVCo. (n.d.). EMV Contact Chip. https://www.emvco.com/emv-technologies/emv-contact-chip/
EMVCo. (n.d.). EMV Contactless Chip. https://www.emvco.com/emv-technologies/emv-contactless-chip/
Comments :